
機器本体の導入価格(イニシャルコスト)が最も安い提案が、システムのライフサイクル全体を通して「最もトータルコストが低いプロジェクト」になるとは限りません。床面の補修・環境整備費用、上位ソフトウェアとのシステム連携費、消耗品や予備パーツ代、そして運用を切り替える移行期間の立ち上げロス(ダウンタイム費用)まで織り込まれていなければ、後から想定外の追加出費が発生するためです。単に機体の「購入価格」だけで各社を比較してしまうと、真の費用対効果(ROI)や投資回収期間の試算を大きく見誤る恐れがあります。
自動倉庫システム(倉庫自動化)のコスト試算は、まず対象とする業務スコープと現場が解決すべき課題を明確に定義することから始める必要があります。その上で、従来の作業方法(現状・As-Is)とシステム導入による代替案のキャッシュフローを多角的に比較・検証します。
本記事では、網羅すべきコスト項目の一覧、効果の重複計上(二重カウント)を防ぐ定量化手法、ならびに投資回収期間(Payback Period)・ROI(投資対効果)・NPV(正味現在価値)の試算モデルを具体的に解説し、最終的な投資判断を下す前にプロジェクトの前提条件や仮説を正しく検証できるように整理しました。
まずは「もし今、設備投資を行わなければ、評価対象期間中にどのようなコストや制約が発生するか?」という問いから検討を始める必要があります。比較の基準となるベースライン(現状維持シナリオ)には、現行オペレーションの継続だけでなく、作業員の増員、シフトの追加(多直化)、外部倉庫の賃借、あるいは機器を購入しないプロセスの見直し(業務改善・カイゼン)などが含まれます。
ここで極めて重要なのは、すべての選択肢が「同一の需要条件」を満たしていなければならない点です。具体的には、繁忙ピーク時の搬送量、管理SKU数、荷姿の特性、および納期遵守などのサービスレベル(SLA)を同じ前提で揃える必要があります。仮に、一方の選択肢が「平均的な作業量」しかカバーできず、もう一方が「ピーク時の最大負荷」まで対応できる設計になっているとすれば、提示されたコストは全く異なる作業スコープを反映した数字になってしまい、公平な費用対効果の比較にはなりません。
自動倉庫(ASRS)の導入検討では、保管可能なパレット総数(保管容量)だけでなく、求められる「入出庫スループット(処理能力)」の双方を評価することが不可欠です。どれほど多くのパレットを収納できても、生産ラインの稼働ペースや出荷トラックの出発便(カットオフ時間)に合わせたタイムリーな出庫が追いつかなければ、現場の要求を満たせないためです。
初期検討に不可欠な基礎データとしては、現場のレイアウト図面、入出庫実績データ、パレットや通い箱(コンテナ)の荷姿リスト、実測サイクルタイム、そして現行オペレーションで発生している既存コストが挙げられます。その際、閑散期(作業量の少ない月)の数値を年間全体の基準として誤認・過小評価してしまわないよう、データの対象期間(サンプリング期間)を明確に指定・精査することが極めて重要です。
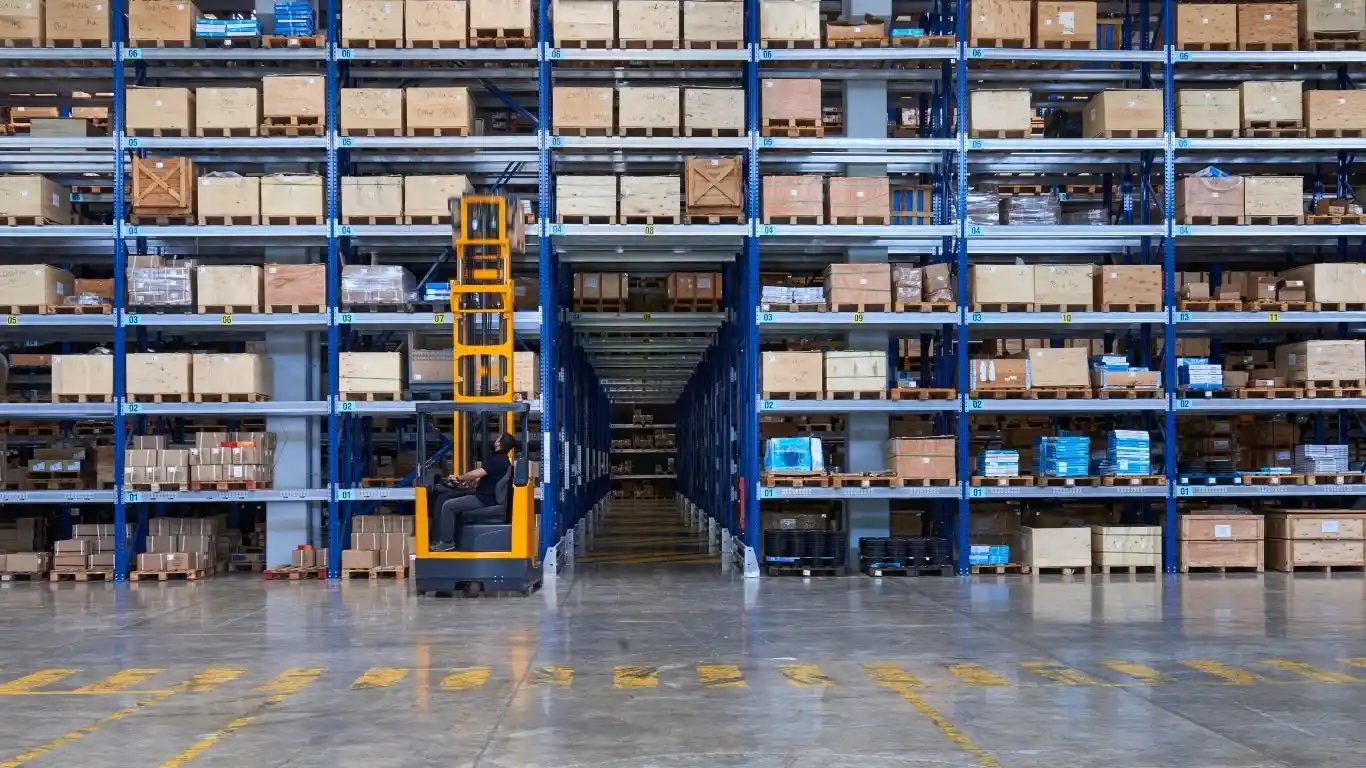
初期投資額を算出する際は、最低限「機器本体・保管ラック」「ソフトウェア・ライセンス」「床面・エリア改修」「電気・ネットワーク設備」「システム連携(インテグレーション)」「試運転・テスト」「教育訓練」「運用移行コスト」、そして合理的根拠に基づいた「リスク予備費(コンティンジェンシー)」に細分化して整理すべきです。
また、搬送運賃、現地据付作業、受渡(移載)設備などは、機器本体の見積もりに含まれている場合と別途計上される場合があるため、各社提案のスコープ(提供範囲)を正確に突き合わせる必要があります。同一の作業や費用が複数の項目に重複して含まれている場合は、正しく切り分けて除外した上で試算を行い、二重計上(ダブルカウント)を確実に防ぎましょう。
運用フェーズで発生するコストとしては、電力・エネルギー費、定期保守メンテナンス費、交換用スペアパーツ代、消耗品費、バッテリーなど定期交換が必要な部品代、ソフトウェアの年間保守・ライセンス料、そしてシステムを監視・保守する社内外のリソース(人件費)を漏れなく洗い出し、従来の作業基準(ベースライン)からの増減差額として比較・評価します。
特にWMS(倉庫管理システム)との連携費用については、見積もりが「初期のインターフェース構築のみ」を対象としているのか、将来的な取扱品目(SKU)の追加、マテハン機器の増設、あるいは上位基幹システムの改修に伴う再開発・設定変更までカバーしているのかを明確にしておかなければなりません。保守サポートのスコープの違いは、数年間の累積コストにおいて、最初の導入機器代以上の大きな金額差となって現れるためです。
さらに、予期せぬシステム停止(ダウンタイム)に備えた代替運用計画 の策定も欠かせません。夜間・休日の緊急トラブル対応体制(オンコールや駆けつけ)の要否、自社で常備すべき推奨スペアパーツの選定、そして万が一設備の一部が停止した場合に、残りのラインや代替運用でどこまで作業を継続できるか(縮退運転の許容範囲)をあらかじめ明確に定めておく必要があります。
新旧システムの並行運用、在庫移管、立ち上げ(ランプアップ)時の効率低下コストは、発生時期を特定して計上すべきであり、定常稼働の年間削減効果で相殺して見過ごしてはなりません。また、主要機器の更新、設備の撤去費用、残存価値の考慮も必須です。
倉庫自動化によって創出された「削減時間」は重要な指標ですが、それが直ちに「手元に残るキャッシュの削減効果」と等しくなるとは限りません。人員を削減せず他業務へ再配置(リデプロイメント)した場合は、人件費削減ではなく「創出された余剰キャパシティの有効活用」として評価すべきです。ただし、将来予定していた追加採用の回避(採用コスト抑制)や外注費の削減など、明確な費用削減の証跡がある場合は、金銭的メリットとして計上可能です。
また、基本給と残業代(時間外手当)の計上においては、二重計上(ダブルカウント)を厳格に排除しなければなりません。例えば、ベースラインとなる人件費の算定額にあらかじめ残業手当が含まれている場合、短縮された作業時間をもとに算出した残業削減額を別枠で二重に加算してはならず、正しく整合性を取って試算する必要があります。
倉庫自動化によって創出された「空きスペース」は、具体的な活用計画に直結して初めて財務上の金銭的メリット(キャッシュ削減)として計上できます。例えば、外部賃貸倉庫の解約が実際に可能になった場合や、すでに予算化・計画されていた倉庫増築計画を将来へ先送り(延期)できた場合などが該当します。単に空いた面積すべてに対し、架空の平米単価や想定賃料を当てはめて試算することは避けるべきです。
パレット保管の高密度化を図る手段として「4方向パレットシャトル(4-Way Shuttle)」は有効な選択肢の一つですが、創出されたスペースの価値評価は、対象プロジェクト固有のフロアレイアウト、走行通路、受渡(移載)ステーションの位置、および取扱製品の荷姿・特性と密接に紐づけて検証しなければなりません。保管密度が向上したからといって、そのすべてが自動的にコスト削減額へと転換されるわけではない点に留意が必要です。
破損や誤出荷の修正費用は、損害額や再対応工数の実績履歴に基づき算出すべきです。新システムが直接解決できるエラー範囲を論理的に切り分け、導入によってすべてのミスが完全にゼロになると短絡的に仮定しないことが重要です。
倉庫の搬送処理能力(スループット)が向上しても、それが直ちに「売上の拡大」に結びつくとは限りません。出庫能力の向上が財務的な価値を生むのは、市場に十分な購買需要が存在し、かつ「従来の出荷制約(物流のボトルネック)のせいで逃していた売上」が実際に存在する場合のみです。また、この効果をキャッシュフローに計上する際は、売上総額(トップライン)をそのまま算入するのではなく、製造原価や追加運賃を差し引いた「限界利益(追加利益分)」のみを正しく反映させる必要があります。
一方で、需要変動への柔軟性(スケーラビリティ)、BCP(事業継続性)、およびリアルタイムな在庫データの可視化といった無形効果は、現時点で正確な金銭換算が困難であっても非常に重要な価値を持ちます。これらは無理に試算モデルへ無理やり組み込むのではなく、「財務キャッシュフローには未算入の戦略的・定性的便益」として明確に分離して提示すべきです。そうすることで、経営陣は計算根拠の確かな数字と、定性的な追加評価項目とを客観的に見極めて投資判断を下すことができます。
本セクションに記載されている数値は、計算ロジック(考え方)を分かりやすく解説するための「前提モデル(シミュレーション用の仮定数値)」であり、AEI社による実際の見積提示額や特定顧客の導入実績を示すものではありません。
本試算モデルでは、期初(プロジェクト開始時点)に一括で設備投資を実行し、その後5年間にわたり各年度末に同額の純便益(ネット・キャッシュフロー)を獲得し続ける前提としています。なお、法人税等の税効果、資金調達コスト(借入金利息)、プロジェクト終了時の設備の残存価値(サルベージバリュー)、ならびに耐用期間中における主要機器の大規模更新・オーバーホール費用は本試算の対象外(未算入)としています。
想定初期投資額 | 金額(百万バーツ) |
マテハン機器・保管ラックおよび主要設備 | 7.50 |
ソフトウェア資産および初期ライセンス | 1.20 |
床面改修・電気・産業用ネットワーク工事 | 1.00 |
システム連携開発および総合結合テスト(コミッショニング) | 0.80 |
教育訓練・運用移行(立ち上げ)支援 | 0.40 |
想定スコープに基づくリスク予備費(コンティンジェンシー) | 1.10 |
合計 | 12.00 |
年間キャッシュフロー創出額の算定ロジック(重複排除の徹底)
二重計上(ダブルカウント)を厳格に排除した年間便益の内訳として、回避可能な基本給等の人件費 260万バーツ、解約可能な外部倉庫等の賃料 70万バーツ、削減可能な貨物破損・出荷ミスリカバリー費用 60万バーツ、そして前述の基本人件費には含まれていない時間外手当(残業代)の削減額 40万バーツを想定します。
これらを合算した年間創出便益は 430万バーツ となります。ここから、システム導入に伴い新たに発生する追加運用保守コスト80万バーツ/年 を控除すると、最終的な「年間正味現金流入(純キャッシュフロー便益)」は 350万バーツ/年 と試算されます。
実務における投資対効果(ROI)評価では、これらの各費目に必ず明確な算出根拠(給与台帳の実績値、賃貸借契約書の解約条項、インシデントログに基づく過去の損失履歴など)が紐づいていなければなりません。いかなる現場にも通用するかのようにパッケージ化された「一律〇%削減」といった根拠薄弱な理論値に安易に依存することは避けるべきです。
単純回収期間 は、「初期投資額 ÷ 年間純現金便益」という数式で算出されます。本シミュレーションの数値にあてはめると、「1,200万バーツ ÷ 350万バーツ = 約3.43年」となります。
この算出式は、各年の純便益が均等に発生するという前提のもとでそのまま適用できます。仮に年度ごとにキャッシュフローの金額が変動する場合は、各年の純便益を累積し、初期投資額を回収できる時点を年次ベースで計算しなければなりません。
単純回収期間法は、「貨幣の時間的価値(現在価値)」を考慮しておらず、さらに「投資回収後に創出される利益の大きさ」を評価できないという限界を抱えています。そのため、初期検討における直感的なスクリーニング指標としては有用ですが、単独の指標のみで最終的な投資可否を判断することは避けるべきです。
解釈の不一致を防ぎ、共通の認識を揃えるため、本シミュレーションにおける「5年累計の単純ROI(投資利益率)」を以下の計算式として定義します。
5年累計単純ROI(%)=[(5年間の純現金便益の累計総額 - 初期投資額)÷ 初期投資額]× 100
数値を当てはめると、[(3.50 × 5 − 12) ÷ 12]× 100 = 約45.83% となります。この数値は「5年間の累計成果」を示したものであり、「年換算の利回り(年平均リターン)」ではない点、そして貨幣の時間的価値(割引率)を考慮していない点に留意する必要があります。
複数のベンダーやSIerから提示されたROIを比較検討する際は、算出に用いられている「定義」と「評価期間」を必ず厳密に確認・統一しなければなりません。提案によっては、システムの運用維持費 を差し引く前の「総削減額(グロス)」を用いていたり、試算期間(3年、5年、10年など)の設定が異なっていたりするためです。前提条件を揃えずに数字の大小だけで比較すると、誤った意思決定につながるリスクがあります。
AEI Solutionとの協働による事前データ整備は、マテハン機器やソフトウェアの検討スコープを客観的かつ検証可能な形で明確化します。これにより、提示された見積価格や導入スケジュールを精緻な投資シナリオへと落とし込み、確度の高い意思決定を行うことが可能になります。
自動倉庫の真価は、機械価格や単一のROI数値では測れません。算入コストの範囲、現金化可能な便益の実効性、およびその発現時期を正確に把握し、Payback、明確に定義されたROI、そしてNPVを併用して総合判断すべきです。初期データへ遡って検証可能で、現場実績に合わせてチューニングできるモデルこそが、前提の不透明な「早期回収の数字」よりも真に価値ある意思決定基盤となります。
すべてのプロジェクトに一律で当てはまる「理想的な回収年数」というものは存在しません。設備の実質的な耐用年数、事業・技術の不確実性リスク、企業の戦略的投資方針、ならびに代替手段(現状維持や外部委託、作業員増員など)の機会費用を総合的に勘案して判断する必要があります。重要なのは、ベンダー各社からの提案書や試算数値を手にする前に社内の明確な投資判断基準(ハードルレートや目標回収期間)をあらかじめ策定しておくことです。これにより、見かけ上魅力的に映る数値に惑わされ、評価基準を後から都合よく変更してしまうリスクを防止できます。
作業効率化によって「削減された時間」と「実際に削減できる人件費(キャッシュアウトの減少)」は明確に区別して評価しなければなりません。歩行時間が減っても該当スタッフの雇用が継続され、残業代の縮減や外部委託費の削減など具体的な支出減に結びついていない場合、創出された余力時間は「他業務へ再配分可能な創出キャパシティ(生産余力)」として整理すべきです。これを自動的に「全額の人件費コスト削減」としてキャッシュフローモデルに計上することは避けるべきです。
必ずしもそうとは限りません。「一括導入」と「段階的拡張」の双方について、総投資額 および移行・改修にかかる追加コストを総合的に比較検証する必要があります。モジュール型機器のように容易に増設できるシステムがある一方で、拡張時にレイアウトの再設計、既存ラインの稼働停止、あるいはWMS/WCSの再統合・二重改修費用が発生するケースも少なくありません。最終判断を下す前に、将来の拡張時における構造的制約や増設費用の価格拘束(事前固定)の可否を必ず確認しておく必要があります。
必ず含めるべきです。実稼働に伴って毎年発生する電気代、保守メンテナンス費、消耗・交換部品代、およびソフトウェアの年間保守ライセンス料 は、すべて算入しなければなりません。これらをあらかじめ想定年間便益(総削減効果)から控除した「正味純現金便益(ネットキャッシュフロー)」に基づいてROIを算出することで、現場の実態に即した精度の高い投資回収率を把握できます。さらに、評価期間(例えば5年や7年など)をあらかじめ明確に定めた上で、各ベンダーから提示された提案を同一基準 で比較・評価することが極めて重要です。
システムが想定通りの処理能力に達しない場合、実効スループットや見込んでいたコスト削減効果(純キャッシュフロー)が目減りし、回収期間の長期化およびNPV(正味現在価値)の大幅な悪化を招きます。こうした事態を防ぐため、計画段階で「下振れシナリオ(ワーストケースモデル)」をあらかじめ策定しておくことが極めて重要です。具体的には、システムの突発停止時間(ダウンタイム)、導入・立ち上げ遅延(ランプアップ期間の長期化)、実稼働における処理量の不足、想定外の保守修缮費用などを変数として織り込みます。同時に、契約締結前に目標可用性(稼働率基準)およびインテグレーター側の責任分界点・補償条件を明確に取り決めておく必要があります。